Investimentos em queda: o que fazer antes de resgatar
Quando os investimentos caem, o instinto é vender. Explicamos o que pesar antes de resgatar um PPR, fundo ou ETF, os erros a evitar e como preparar a carteira para a próxima queda.
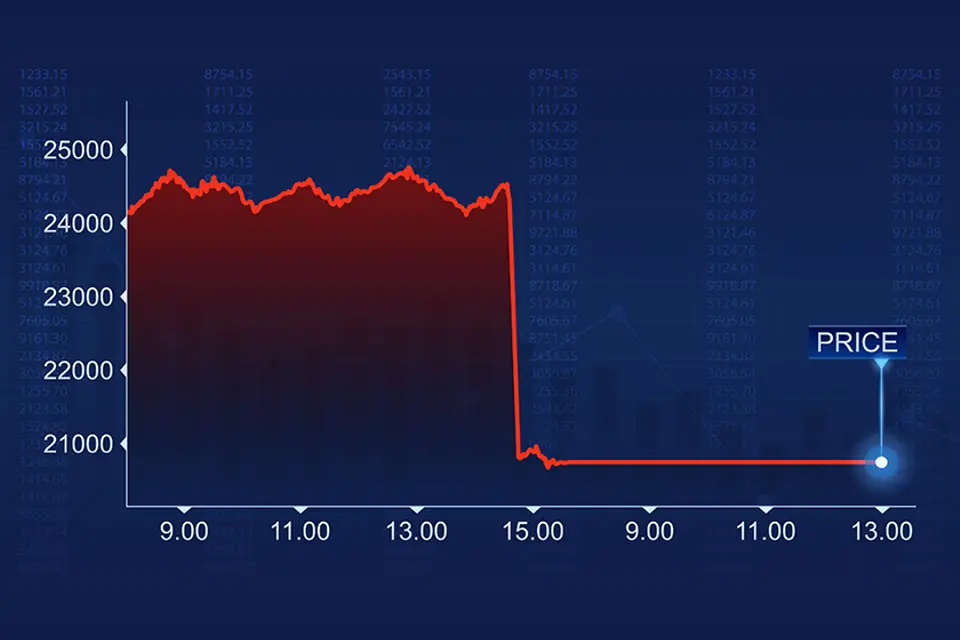
Abres a aplicação do banco, vês que o teu fundo, PPR ou ETF vale menos do que puseste e a vontade é tirar o dinheiro antes que caia ainda mais. É uma reacção natural. Mas decisões tomadas a quente são, muitas vezes, as que mais custam.
Este artigo não te diz o que fazer com o teu dinheiro em concreto: isso depende dos teus objectivos, do prazo e da tua situação. Explica-te, sim, o que deves pesar antes de decidir e os erros mais comuns quando os mercados caem.
Porque é que os investimentos caem
Os produtos que investem em acções, obrigações ou outros activos sobem e descem com os mercados. As quedas podem ter muitas causas: subidas de taxas de juro, receios de recessão, crises geopolíticas, resultados fracos de empresas ou simples mudanças de humor dos investidores. Ao longo da história, os mercados accionistas tiveram quedas fortes de forma recorrente, e a recuperação demorou desde poucos meses a vários anos.
Importa distinguir duas situações:
- Queda do mercado em geral: quase todos os activos descem ao mesmo tempo. Uma carteira diversificada sofre, mas não depende do destino de uma só empresa.
- Problema específico: uma empresa, um sector ou um produto com problemas próprios (por exemplo, um criptoactivo ou uma acção individual). Aqui o risco de não recuperar é muito maior.
Perda "no papel" e perda real
Enquanto não vendes, a perda é potencial: o valor da tua posição desceu, mas continuas a deter os mesmos activos. Quando resgatas, a perda passa a ser definitiva. Isto não significa que nunca se deva vender em perda, mas sim que a decisão deve ser tomada com base em razões, e não no susto.
Também não é verdade que "só perde quem vende": se um activo perder valor de forma permanente (uma empresa que vai à falência, um produto mal desenhado), esperar não resolve. Por isso é tão importante saber em que estás investido.
Cinco perguntas antes de resgatar
- Para quando preciso deste dinheiro? Se o prazo é longo (reforma, daqui a 10 ou 20 anos), uma queda temporária tem menos impacto. Se precisas do dinheiro no próximo ano, o problema não é a queda, é o dinheiro estar num produto com risco.
- O que mudou? Caiu o mercado todo ou há um problema no produto? Lê a informação do fundo (relatórios, comentários do gestor, documento de informações fundamentais).
- A minha carteira está diversificada? Ter tudo num único produto, sector ou país aumenta muito o risco.
- Quanto custa sair? Comissões de resgate, impostos e, nos PPR, a eventual perda de benefícios fiscais.
- Durmo descansado com este nível de risco? Se a queda te tira o sono, talvez o perfil de risco do produto não seja o teu. Isso é uma razão legítima para ajustar a carteira, de preferência com calma e não no pior momento.
Atenção aos custos de resgatar
PPR
Se resgatares um PPR fora das condições previstas na lei (como a reforma, a idade a partir dos 60 anos, o desemprego de longa duração ou a doença grave), podes ter de devolver os benefícios fiscais de que beneficiaste no IRS, com um acréscimo por cada ano decorrido desde a entrega. Antes de mexer num PPR, lê o nosso guia sobre como funciona o PPR e o benefício fiscal.
Fundos, ETF e acções
Alguns fundos cobram comissão de resgate, sobretudo nos primeiros anos. Nas corretoras, há comissões de venda. Do ponto de vista fiscal, as menos-valias realizadas podem, em certas condições, ser compensadas com mais-valias no IRS, mas as regras são técnicas: confirma antes de decidir com base nesse argumento.
Os erros mais comuns nas quedas
- Vender em pânico e voltar a comprar só depois de o mercado ter recuperado, perdendo a subida.
- Tentar adivinhar o fundo do poço: ninguém sabe quando uma queda termina.
- Reforçar às cegas: pôr mais dinheiro num produto só porque está mais barato, sem perceber porque caiu, ou usando dinheiro de que vais precisar.
- Concentrar tudo num só activo, sobretudo em produtos de elevado risco como criptoactivos ou acções individuais.
- Olhar para a carteira todos os dias: aumenta a ansiedade e a tentação de agir.
Investir com regularidade
Muitos investidores de longo prazo optam por aplicar um valor fixo todos os meses, independentemente de o mercado estar a subir ou a descer. Assim, compram mais unidades quando os preços estão baixos e menos quando estão altos, e evitam a tentação de tentar acertar no momento. Não elimina o risco, mas ajuda a disciplinar as decisões.
Se o risco não é para ti
Não há nada de errado em preferir produtos com capital garantido. Os depósitos a prazo e os certificados de aforro não oscilam com os mercados. Os depósitos estão protegidos pelo Fundo de Garantia de Depósitos até 100.000 euros por depositante e por banco. Em contrapartida, a remuneração tende a ser mais baixa e pode não acompanhar a inflação.
Para confirmar se uma entidade está autorizada a vender produtos financeiros e consultar informação para investidores, usa o site da CMVM. Para depósitos e produtos bancários, o Portal do Cliente Bancário, do Banco de Portugal.
Perguntas frequentes
Devo resgatar o meu PPR porque está a perder valor?
Depende do prazo, do perfil de risco do PPR e das condições de resgate. Fora das situações previstas na lei, podes ter de devolver o benefício fiscal. Fala com a entidade gestora e lê o documento de informações fundamentais antes de decidir.
Os fundos de investimento estão protegidos como os depósitos?
Não. O Fundo de Garantia de Depósitos cobre depósitos, não o valor de fundos, ETF ou acções. O Sistema de Indemnização aos Investidores protege, dentro de limites, em caso de falha do intermediário financeiro, mas não protege contra a desvalorização dos investimentos.
Quanto tempo demora um investimento a recuperar?
Ninguém sabe. Algumas quedas recuperaram em meses, outras levaram anos. Rendimentos passados não garantem rendimentos futuros.
Onde posso obter aconselhamento?
Junto de intermediários financeiros ou consultores autorizados pela CMVM. Desconfia de quem promete ganhos garantidos ou te contacta por redes sociais e mensagens.
- #investimentos
- #mercados financeiros
- #ppr
- #fundos de investimento
- #etf
- #diversificação