Declarar activos digitais no IRS: o que tens de saber
Desde 2023 os ganhos com criptoactivos pagam IRS. Vê quando pagas 28%, quando ficas isento ao fim de 365 dias, como preencher o anexo G e que provas deves guardar.
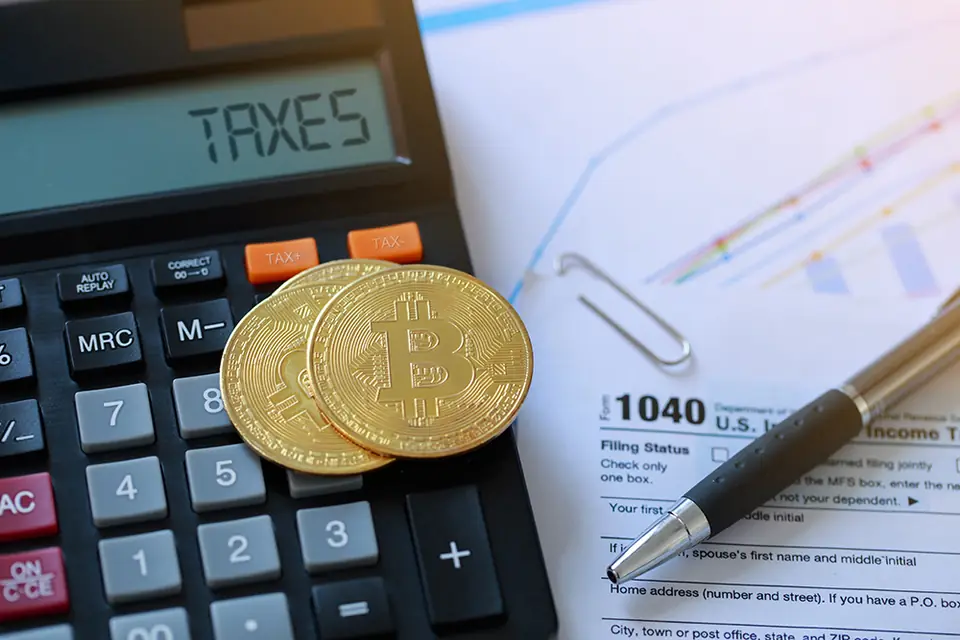
Compraste bitcoin, ethereum ou outra criptomoeda e vendeste com lucro? Então é muito provável que tenhas de o declarar no IRS. Desde 1 de Janeiro de 2023, Portugal tem regras próprias para a tributação dos criptoactivos, e a fiscalização está a apertar.
Durante anos, as mais-valias com criptomoedas ficaram fora do IRS e era comum ouvir que Portugal era um «paraíso» para estes investimentos. Isso mudou com o Orçamento do Estado para 2023. Neste artigo explicamos o que é tributado, a que taxa, quando há isenção e como preencher a declaração.
O que conta como criptoactivo para o Fisco
Para efeitos fiscais, um criptoactivo é uma representação digital de valor ou de direitos que pode ser transferida ou armazenada electronicamente com tecnologia de registo distribuído (como a blockchain). Isto inclui as criptomoedas mais conhecidas e as stablecoins.
Ficam de fora os NFT, por serem activos únicos e não fungíveis, e os criptoactivos que sejam considerados valores mobiliários, que seguem as regras desses instrumentos.
Como são tributados os ganhos
O enquadramento depende da forma como obténs o rendimento. Há três situações principais.
Mais-valias (categoria G): o caso da maioria dos investidores
Se compras e vendes criptoactivos como investidor particular, os ganhos são mais-valias:
- Detidos menos de 365 dias: a mais-valia é tributada à taxa autónoma de 28%, ou podes optar pelo englobamento com os teus outros rendimentos, o que pode compensar se estiveres nos escalões mais baixos.
- Detidos 365 dias ou mais: a mais-valia fica excluída de tributação, mas tens na mesma de a declarar.
- Troca de criptoactivo por criptoactivo: em regra não é tributada no momento da troca. O novo activo herda o valor e a data de aquisição do anterior, e o imposto só surge quando vendes por euros ou usas o criptoactivo para pagar bens ou serviços.
Atenção: a exclusão dos 365 dias não se aplica quando a contraparte está num país fora da União Europeia e do Espaço Económico Europeu sem acordo de troca de informações fiscais com Portugal.
Actividade profissional e mineração (categoria B)
Se a compra e venda de criptoactivos é a tua actividade habitual, ou se fazes mineração, os rendimentos são da categoria B. No regime simplificado, é tributado 15% do rendimento das operações com criptoactivos e 95% do rendimento da mineração. Nestes casos deves ter a actividade aberta nas Finanças e falar com um contabilista certificado.
Rendimentos passivos (categoria E)
Recompensas obtidas de forma passiva, como as de staking, são rendimentos de capitais (categoria E), tributados em regra a 28%, com opção de englobamento.
Exemplo prático
Imagina que compraste 2000 euros de uma criptomoeda em Março de 2025 e vendeste tudo por 3000 euros em Janeiro de 2026, pagando 20 euros de comissões. Como passaram menos de 365 dias, tens uma mais-valia de 980 euros. Com a taxa de 28%, pagas cerca de 274 euros de IRS sobre esse ganho. Se tivesses esperado até depois de Março de 2026, essa mais-valia ficaria excluída de tributação.
Este exemplo é apenas ilustrativo e não é uma recomendação de investimento.
Onde declarar na declaração de IRS
Os criptoactivos declaram-se na declaração Modelo 3, entregue entre 1 de Abril e 30 de Junho do ano seguinte:
- Anexo G, quadro 18A: vendas de criptoactivos detidos menos de 365 dias. Indicas datas, valor de realização, valor de aquisição, despesas e a plataforma usada.
- Anexo G1: vendas de criptoactivos detidos 365 dias ou mais, que estão excluídas de tributação mas têm de ser declaradas.
- Anexo J: rendimentos obtidos no estrangeiro, por exemplo staking pago por uma plataforma sediada fora de Portugal.
- Anexo B: rendimentos de actividade profissional ou de mineração.
As menos-valias também se declaram e, nos casos de tributação autónoma, podem ser reportadas aos anos seguintes se optares pelo englobamento.
O Fisco já sabe o que fazes nas plataformas
As plataformas e intermediários que operam em Portugal já tinham de comunicar anualmente à Autoridade Tributária as operações dos seus clientes. Com a transposição da directiva europeia DAC8, este reporte alarga-se às plataformas que servem residentes em Portugal a partir de outros países da União Europeia, com troca automática de informação entre Estados.
Na prática, o cruzamento de dados vai ser cada vez mais fácil. Omitir rendimentos pode levar a correcções, juros e coimas.
Manifestações de fortuna
Mesmo que os teus ganhos estejam excluídos de tributação, guarda as provas. Se fizeres compras de valor elevado, como uma casa ou um carro, que não sejam compatíveis com os rendimentos declarados, a Autoridade Tributária pode pedir-te que justifiques a origem do dinheiro. O registo das tuas operações é a tua defesa.
Erros comuns a evitar
- Achar que, por estarem isentas, as vendas com mais de 365 dias não se declaram.
- Não contar as comissões de compra e venda, que reduzem a mais-valia.
- Esquecer as plataformas estrangeiras ou as carteiras próprias.
- Confundir trocas entre criptoactivos (em regra não tributadas) com conversões para euros (tributadas).
- Misturar NFT com criptomoedas, quando o enquadramento é diferente.
Para perceberes melhor onde compras e vendes, lê também o nosso artigo sobre plataformas de trading. Para o detalhe técnico, a Autoridade Tributária publicou um folheto sobre criptoactivos.
Perguntas frequentes
Tenho de declarar criptomoedas que não vendi?
Não. O simples facto de teres criptoactivos não gera imposto. Só declaras quando há venda, pagamento com criptoactivos ou outro rendimento, como staking.
As vendas anteriores a 2023 pagam IRS?
Em regra não. As regras próprias para criptoactivos aplicam-se aos rendimentos obtidos a partir de 1 de Janeiro de 2023. Se tens dúvidas sobre operações antigas, fala com um contabilista certificado.
Uma doação de criptomoedas paga imposto?
As transmissões gratuitas de criptoactivos, como doações e heranças, podem estar sujeitas a Imposto do Selo, com isenções para cônjuges, descendentes e ascendentes, à semelhança de outros bens.
Se perdi dinheiro, tenho de declarar?
Sim, e compensa: declarar as menos-valias permite, nalguns casos, abatê-las a ganhos futuros.
- #criptoactivos
- #irs
- #mais-valias
- #bitcoin
- #impostos